大戶與羊群持股怎麼避開接刀?用3個量化門檻辨識追高風險
追高風險的關鍵在價格結構、動能表現與法人行為是否同向失真。本文提出3個量化門檻建立風險等級:周線結構(含45,131點生命線參照)、高檔MACD背離、成交量放大與法人轉賣同現;多條件同時成立才提高等級,並不提供目標價與方向性預測。

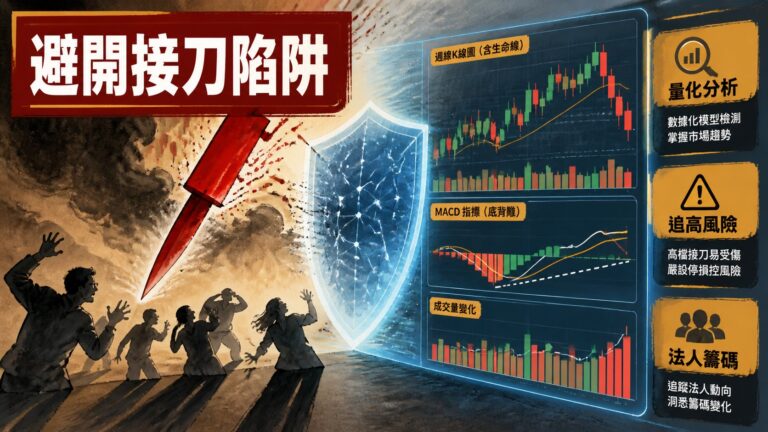
追高風險的關鍵在價格結構、動能表現與法人行為是否同向失真。本文提出3個量化門檻建立風險等級:周線結構(含45,131點生命線參照)、高檔MACD背離、成交量放大與法人轉賣同現;多條件同時成立才提高等級,並不提供目標價與方向性預測。
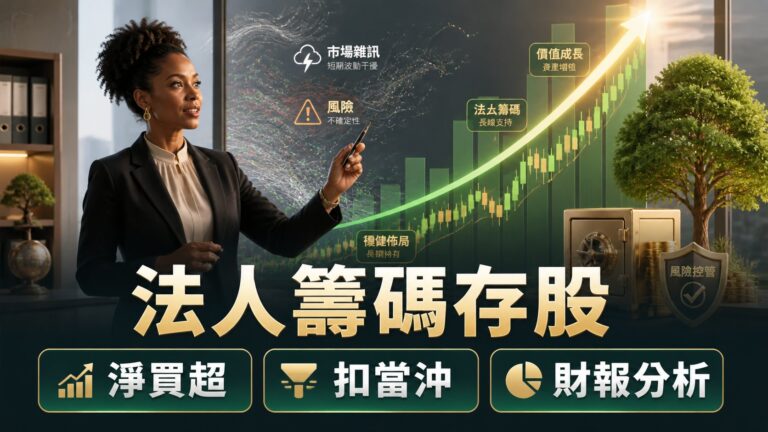
存股不只看股息,還要確認法人資金是否持續進場。本文解析「法人淨買超占扣當沖後淨成交量」降低當沖噪音,並用月營收YOY/MOM與EPS、毛利率、獲利率做驗證;以程泰(1583)為例說明步驟與風險條款。
市場如何把川湖成功敘事解讀為「伺服器滑軌革命」?本文整理2026-08-08法說:訂單能見度「沒變」、亂中有序;因應GB200/GB300機櫃設計挑戰的滑軌專利戰與執行取向;並用GB300端設計修改、導入節奏與驗證成本作為投資風險變因,搭配Wistock量化檢測與2026年7月月營收YOY +355.52%交叉驗證。
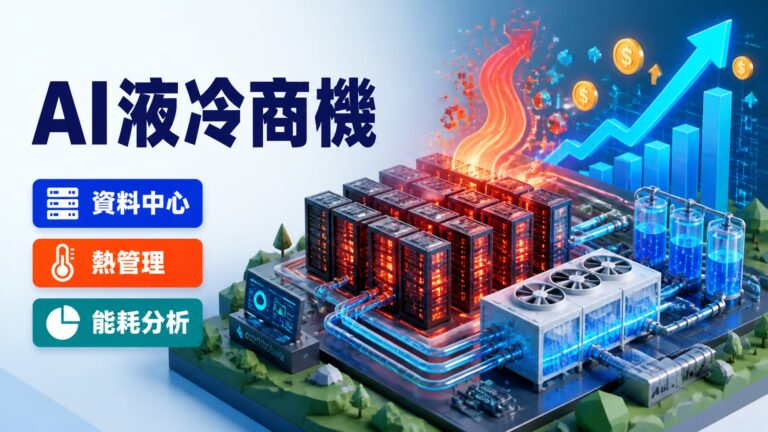
2026年高功率密度把「能耗/熱管理」推到供應鏈獲利與定價核心:冷卻能力不只是成本,更是可用性與營運責任。依台灣智慧財產局冷卻專利趨勢(CAGR 17%、2022申請破千),再參考液冷效率敘事,以3個能耗指標拆解液冷供應鏈獲利邏輯,並納入水耗與合規風險,避免題材誤判。
華航(2610)公布1-6月累計營收1,208.03億元、年增16%,並指出6月客運與貨運均寫歷史同期新高。文章聚焦「客運+貨運」雙軸:客運收入118.19億元年增14.84%,歐美航點平均載客率逾8成5;貨運收入80.85億元年增51.6%,以高科技固有貨源與臨時高價需求作為脈絡。最後結合Wistock量化檢核,協助理解H1賺贏去年背後的市場評價轉折。
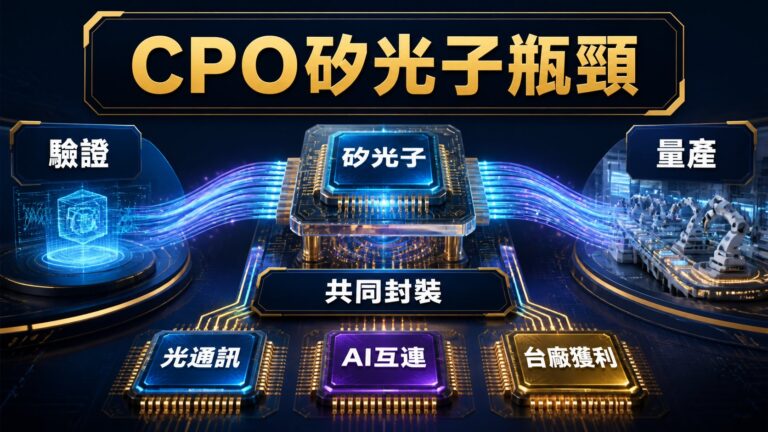
解析光通訊流程如何支撐AI互連,並說明矽光子與CPO為何在「驗證→可交付量產」上拉開時間差;拆3個瓶頸:光電介面耦合、共同封裝可靠性/熱、製程良率與測試擴產。
2026跟著法人買不是追價,而是用「大戶大買佔比、量超1000張與量增幅」交叉核對月營收/季度獲利品質。以永擎7711第二季稅後純益6.9億、EPS 9.76與通用型組合30%、下半年B300/GB300、營收40:60作為樣本,並延伸檢核宏普2536與中化控股3716的供應鏈韌性。
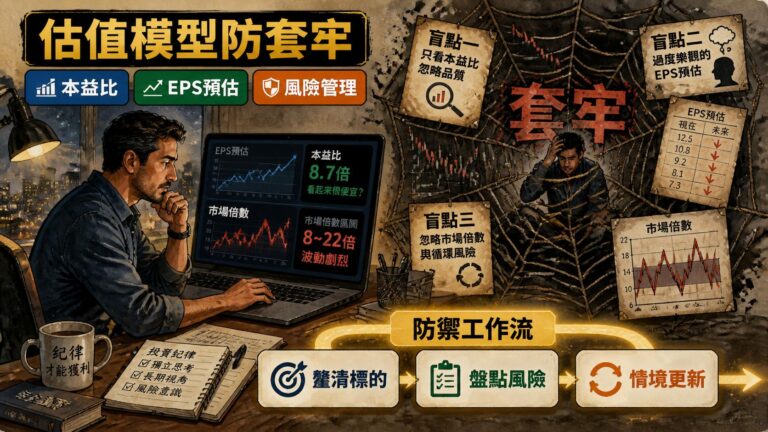
便宜本益比常被誤認為安全邊際,但套牢關鍵在於EPS預估與市場倍數邏輯是否會被重算。文章拆解3個估值模型盲點,並用防禦決策工作流(釐清標的、盤點風險、情境更新假設)降低被套牢機率。
內部人設質借錢以股份作擔保取得資金,並不必然等同營運轉差。評估須從設質目的、期限與解除條件切入,交叉對照獲利能力與負債壓力。大研生醫(7780)法說聚焦日本市場,第二季營收較第一季成長343.55%,且一拆十擴大參與;可用Wistock追蹤月營收、毛利率與EPS驗證營運品質。
PB偏低不等於自動便宜,必須與獲利率、損益結構及股利/盈餘分派事實交叉驗證。文章建議先用Wistock量化分析的「股價淨值比低估」作為篩選起點,再用季度EPS、毛利率、營業利益率、稅後純益率檢查獲利品質。若籌碼與走勢摘要提到「缺少買盤」或「指標弱勢未見轉機」,應視為風險放大器,而非用來下方向性結論。法說與媒體資訊不足時,採資訊降級策略,只建立可驗證的檢查框架。