📌 重點摘要
- 自架雲成本-收益反轉臨界點已至:n8n 等工具改採執行次數計費,高頻用戶年成本顯著增加,相比自架 VPS,月執行量龐大的企業應認真評估自架經濟性。
- 開源模型與新平台支援大幅降低技術門檻:Llama 3.3 70B API 成本每百萬代幣 0.12~0.71 美元,Cursor 已開放自架代理,n8n 社群版基礎設施月成本 100~120 美元,使自架不再是技術菁英專屬。
- 邊緣資料中心市場複合年增長率持續攀升,全球市場規模預計大幅成長;台灣邊緣 AI 市場規模可觀,預計呈現翻倍成長趨勢。
- 台股供應鏈強勢受益:根據 Wistock 量化分析,緯穎(6669)近 3 月營收年增率 39%、基本面評分 8/10;鴻海(2317)年增率 54%;廣達(2382)年增率 131%、籌碼面評分 9/10。
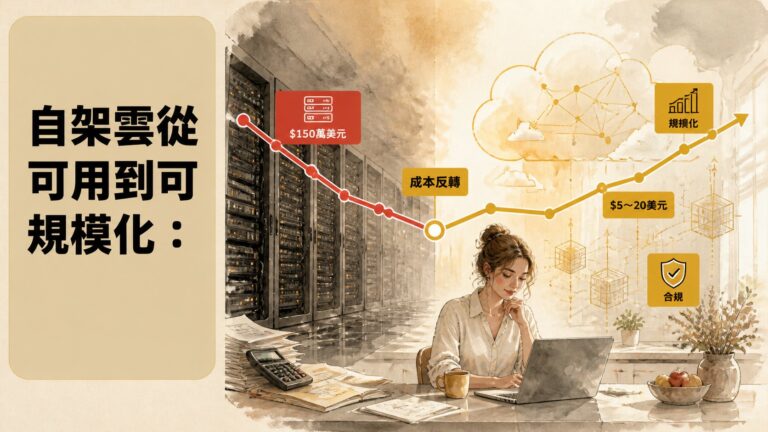
- 企業自架雲決策需三維評估框架:成本-收益曲線、技術可行性、監理合規缺一不可,才能判斷自架雲是否為最優方案。
2026 年自架雲進入規模化轉折點?為什麼現在企業要重新評估雲端投資?
公有雲成本膨脹與企業的尋求替代方案
全球雲端遷移服務市場規模持續擴大,但成本膨脹問題隨之浮現。根據 Market Research Future(2026 年),全球雲端遷移服務市場規模顯著擴大,相較前一年維持強勁成長動能。然而高速成長背後,企業面臨的是計費模式劇變與長期成本負擔加重的矛盾。公有雲服務商已從傳統的使用量計費,演進到以執行次數、API 呼叫、資料傳輸等更細粒度的計費方式,使得高頻使用企業的月度支出快速攀升,甚至超越自建基礎設施的成本。
開源模型與低門檻工具如何改變遊戲規則
開源大型語言模型與低成本自架工具的成熟,打破了過往「自架 = 技術專家專屬」的刻板印象。Llama 3.3 70B 等開源模型透過 API 形式提供,成本約每百萬代幣 0.12 至 0.71 美元,相比早期高昂的自架 GPU 成本顯著下降。同時,n8n、Cursor 等主流自動化與編碼平台已於 2026 年上半年推出自架雲支援功能,使企業得以在自有基礎設施上運行工作流程與 AI 代理。Cursor 自架代理目前支援每用戶 10 個工作者、每團隊 50 個配額,進一步降低了部署門檻。
資安監理趨嚴與邊緣算力崛起的雙重驅動
金管會 2024 年 8 月發布《金融業運用人工智慧(AI)指引》,明確要求金融機構在運用 AI 時辨識風險階段,並透過契約明訂與合作廠商的風險監控責任分工。這項監管要求客觀推動企業重新評估雲端託管的風險分工模式,進而考慮建置本地自架方案以掌控資料主權。同步,邊緣資料中心市場正急速成長,市場規模預期將呈現長期高速增長趨勢。台灣邊緣 AI 市場規模龐大,預計實現翻倍成長,成為企業自架算力的重要支撐。
第一件事:成本-收益曲線何時反轉?公有雲計費模式劇變下該自架嗎?
n8n 等工具計費模式轉向執行次數的真實衝擊
n8n 在 2026 年推出新訂價方案,取消工作流程人數節點上限,改為依執行次數計費。根據 Zeabur 部落格(2026 年 8 月 10 日),自架商業版在高頻使用場景下會產生顯著的額外成本,且隨著執行次數增加,年度費用將呈現大幅上升趨勢。這個轉變直接衝擊依賴 n8n 進行自動化工作流程的企業,尤其是數據同步、實時監控、AI Agent 等高頻應用場景。
自架雲的全生命週期成本結構:不只是基礎設施
評估自架雲成本時,企業容易只關注伺服器租賃費用,忽視全生命週期成本。根據 Zeabur 部落格(2026 年 8 月 10 日),自架 n8n 社群版搭配標準 VPS 的月成本約 100 至 120 美元,包含 4vCPU、8GB RAM VPS、PostgreSQL 資料庫及 DevOps 維護時間;若採用 Zeabur 等託管方案則月成本僅 5 至 20 美元。然而完整成本還包括監控與告警系統、備份與災難恢復、安全補丁與更新、DevOps 人員薪資、資料遷移與測試等隱形支出。對於使用頻率較高的企業而言,自架的全生命週期成本具備優於公有雲方案的潛力。
成本決策框架:何種企業規模與使用頻率應考慮自架
自架雲的經濟性與企業使用頻率和團隊規模密切相關。執行頻率與團隊規模較小的初創企業,公有雲的彈性與易用性仍具優勢;具備基礎 DevOps 能力的中型企業,自架可逐步降低單位成本;至於有專門基礎設施團隊的大型企業,自架不僅成本優勢明顯,且能掌控資料主權與符合合規要求。決策應納入企業成長預期與風險承受度,而非單純比較當期成本。
第二件事:技術可行性為何大幅躍升?開源與新平台如何降低自架門檻?
開源大型語言模型性能突破的實際意義
開源 LLM 的性能與商用模型的差距快速縮小,為企業自架提供了可靠的基礎。Llama 3.3 70B 透過 DeepInfra 或 Azure AI Foundry 等 API 平台提供,成本約每百萬代幣 0.12 至 0.71 美元,已接近主流商用 API 價格,卻提供了更強的客製化空間。開源社群對 Mistral、DeepSeek 等模型的持續迭代,使企業不再被封閉生態綁定,反而能根據業務需求選擇最適合的模型架構。特別是在數據隱私敏感的金融、醫療領域,本地部署開源模型成為滿足監管要求與資料主權的必然選擇。
Cursor、n8n 等主流平台新增自架支援代表什麼
Cursor 於 2026 年 3 月 25 日推出自架雲代理功能,支援企業團隊在自有基礎設施上運行 AI 編碼代理,標誌著主流開發工具已認可自架的市場需求。該方案將代碼和工具執行保留在企業自有網路內,同時由 Cursor 負責代理編排與模型推論,為受監管企業(如金融機構)提供數據隱私保障與風險控制。n8n 的社群版開源部署同步獲得商業級功能支援,進一步說明自架已從小眾技術演進為主流產品策略。這意味著企業採用自架方案不再是冒風險的邊緣選擇,而是供應商主動支援的主流架構。
從容器化到 Serverless:自架基礎設施的演進路徑
自架基礎設施的技術成熟度也顯著提升。容器化技術(Docker、Kubernetes)已成為業界標準,n8n、Cursor 等工具均提供容器映像檔,大幅簡化部署流程。微服務架構使企業無需維護龐大的單體應用,而能按需縮放各功能模組。Serverless 容器平台(如 Zeabur)進一步降低運維複雜度,提供自動擴縮與零冷啟動能力,使自架擁有與公有雲近似的彈性。這些技術進步確保企業自架不再需要深厚的基礎設施專業知識,中等規模的 DevOps 團隊已足以應對。
第三件事:金管會新規與邊緣 AI 崛起如何驅動自架雲需求?
金融業 AI 責任分工:從雲端託管到自主控管的轉變
金管會於 2024 年 8 月發布《金融業運用人工智慧(AI)指引》,要求金融機構在風險設計、開發、部署、運行等四個關鍵領域建立安全控制,並透過契約明訂與合作廠商的風險責任分工。這項指引實質上將原先分散在第三方雲端供應商的風險責任,轉向由金融機構自身把握。許多金融機構遂重新評估自架或私有雲的必要性,以確保能即時掌握 AI 系統的運行日誌、模型決策過程、資料存取記錄等合規要求。自架不再是純粹的成本優化決策,而是滿足監管框架的戰略選擇。
邊緣資料中心市場爆發:全球複合年增長率顯著與台灣的機會
邊緣資料中心作為 AI 算力的新興部署地點,正迎來爆發式成長。全球邊緣資料中心市場規模成長潛力巨大,預期未來幾年將持續擴張。微型資料中心市場也同步擴張,根據 Research Nester(2026),該市場規模呈現顯著成長趨勢,預計未來將持續維持高度成長動能。邊緣部署相比中央資料中心提供更低的延遲、更高的頻寬效率與更靈活的成本結構,成為企業自架算力的理想載體。台灣擁有完整的硬體供應鏈與電信基礎設施,在全球邊緣 AI 浪潮中具有結構性優勢。
台灣邊緣 AI 市場:本地化算力的龐大機會
台灣邊緣 AI 市場規模可觀,預計未來將實現顯著成長。市場研究機構預測全球邊緣 AI 市場規模龐大,未來將維持強勁的複合年成長趨勢。台灣企業應把握此波機會,結合本地雲服務商在地部署的優勢與自主硬體供應鏈,有效避開進口關稅、降低採購與維運成本。中華電信推出「海地星空」高韌性網路並整合 IOWN 全光網路與分散式 AIDC,正是此戰略的實踐。台灣的地理位置、電力成本與人才集中度,為邊緣 AI 自架部署創造了獨特的競爭優勢。本文的判讀框架,也可以搭配 Wistock 投資情報網每天更新的選股名單一起對照(免登入)。
相關台股觀察:自架雲與邊緣 AI 浪潮中的供應鏈受益者與挑戰
AI 伺服器與邊緣資料中心供應商:緯穎、鴻海的成長動能
緯穎(6669)與鴻海(2317)作為全球 AI 伺服器供應鏈的核心廠商,直接受惠於企業自建資料中心與邊緣算力需求升溫。根據 Wistock 量化分析,緯穎近 3 月營收年增率 39%、基本面評分 8/10,反映其在 AI 伺服器、整櫃整合及液冷技術的領先地位。鴻海 2026 年積極拓展 AI 伺服器市占,預計透過垂直整合 GPU、ASIC、液冷等全棧能力提升毛利率,標誌著企業自建基礎設施需求正快速升溫。鴻海同期營收年增率表現突出,產能擴張與毛利改善空間皆存。
ODM 與系統整合廠商:廣達、精誠在自架部署中的角色
廣達電腦(2382)身為全球最大 NB 與伺服器 ODM 代工廠,在企業自建 AI 伺服器需求中扮演關鍵角色。根據 Wistock 量化分析,廣達近 3 月營收年增率達 131%、籌碼面評分 9/10,第二季毛利率雖仍低於 5.02%,但資本支出預期在下半年成長,反映企業訂單量能持續升溫。相對地,精誠(6214)作為雲端整合服務商,面臨企業轉向自架帶來的託管服務需求下滑風險。若企業自架比例持續提高,精誠傳統的託管與整合服務商機將受壓抑,需主動調整商業模式以適應市場轉變。
電信與網路基礎設施商:中華電信、是方、台光電的邊緣機房機會
中華電信(2412)與是方(6561)直接參與邊緣 AI 基礎設施建設。中華電信推出「海地星空」高韌性網路並整合 IOWN 全光網路與分散式 AIDC,布局邊緣資料中心與本地化算力供應。根據 Wistock 量化分析,中華電信基本面評分 7/10,毛利率達 37.54%、營業利益率 21.61%,穩定的營運利益率與配息政策為其長期競爭優勢。是方作為 IDC 容量領先廠商,與中華電信整合算力與網路服務,直接受惠自架雲端投資。根據 Wistock 量化分析,是方營業利益率 37.24%、稅後純益率 28.60%,近 3 月營收年增率 18.03%,展現邊緣機房需求的實質成長。台光電(2383)提供 AI 伺服器高速背板與光模組等關鍵零組件,受惠伺服器整櫃內高速互連的需求升級。
晶片與零組件層的間接受益:台積電、聯發科、迎廣、物聯智慧
上游晶片與零組件供應商也受惠於自架雲與邊緣 AI 市場擴張。台積電(2330)作為 AI 晶片上游供應商,自架需求驅動高性能 GPU、ASIC 芯片的長期採購。聯發科(2454)在邊緣 AI 晶片與算力晶片設計領域持續突破,支撐邊緣資料中心與自架基礎設施的算力需求。迎廣(6117)提供機房散熱與電源解決方案,為自架資料中心建設的關鍵配件供應商,受惠自建基礎設施的大規模部署。根據公開資訊觀測站月營收公告,物聯智慧(6565)2026年07月 營收年增率為 -57.09%。企業若傾向自架,將直接減少對雲端平台服務商的依賴。
企業與投資者如何建立自架雲規模化的風險評估框架?
財務評估維度:成本-收益曲線、毛利率變化、投資回報期
自架雲的財務評估應跳脫單純的成本比較,轉向投資回報期與長期毛利率變化。企業需建立成本-收益曲線模型,納入當前公有雲月度支出、預期執行頻率成長率、自架初期投資、營運與維護成本、人員薪資等變數。一般而言,自架的投資回報期落在 12 至 36 個月,取決於企業規模與使用頻率。評估時應採保守假設,為不確定性預留 20% 至 30% 的成本緩衝。同時,自架可降低單位執行成本,進而提升業務毛利率,此項收益常被忽視但長期影響深遠。
技術評估維度:系統複雜度、團隊能力、維護成本與風險
自架的技術風險不容輕視。企業需評估自身系統的複雜度(單體 vs. 微服務)、現有 DevOps 能力、監控與告警系統的成熟度。若企業尚未建立完整的容器化與微服務基礎設施,自架成本與風險將顯著提高。維護成本應包括 24/7 監控、定期安全補丁、備份與災難恢復、容量規劃等項目,每項都需專業人才與工具支撐。建議企業在試點階段選擇低風險、高可見度的工作負載(如非關鍵業務流程),積累經驗後逐步擴展至核心系統。
監理與合規評估:金管會指引、資料主權、契約責任分工
金融等受監管產業的企業,自架決策應將監理與合規視為首要考量。根據金管會《金融業運用人工智慧(AI)指引》(2024 年 8 月),企業需明訂 AI 系統的風險責任分工、建立審計日誌、確保資料主權與隱私保護。自架方案讓企業能直接控制這些要素,但同時增加了自我監督與合規驗證的負擔。建議企業在啟動自架前,先諮詢法務與合規部門,理解各項監管要求,並規劃相應的治理框架。與雲端供應商的契約應明訂服務等級協議(SLA)、資料備份策略、事件應變流程等細節,降低運營風險。
常見問題
月執行次數多少才值得考慮自架?
根據 n8n 的新計費模式,月執行次數達到一定規模後,即成為自架的臨界點。若企業執行次數大幅增加,自架的成本優勢將逐步顯現;當達到相當高的執行規模時,自架的成本效益則更為明顯。建議企業先統計當前使用頻率,預測未來 12 至 24 個月的成長幅度,再進行成本-收益模型評估。
自架雲是否會面臨供應商鎖定風險?
相反,自架雲因採用開源技術與容器標準,實際上降低了供應商鎖定風險。企業可自由選擇開源模型、託管平台或基礎設施供應商,而無需被單一廠商綁定。然而,自架團隊的技能與知識本身可能形成內部「鎖定」,建議透過文檔化、跨團隊訓練等方式降低人才風險。
金融業是否適合自架?金管會有什麼要求?
金融業適合且逐步傾向自架,因為金管會《金融業運用人工智慧(AI)指引》明確要求機構掌控 AI 系統的風險責任分工。自架反而能更好地滿足監管要求。企業需建立完整的風險識別、系統設計審查、運行監控與事件應變機制,並透過契約明訂與協力廠商的責任分工。
台灣企業自架雲是否有成本優勢?
台灣企業在自架雲上具有結構性優勢:本地電信基礎設施完善(中華電信、台灣大等布局邊緣 AIDC)、硬體供應鏈成熟(緯穎、鴻海、廣達等)、電力與機房成本相對低廉、人才集中度高。相比進口關稅與跨境資料傳輸成本,本地自架兼具成本與合規優勢。
Cursor 與 n8n 的自架支援有什麼差異?
兩者的自架模式各有特色。Cursor 自架代理保留代碼執行在企業內部,由 Cursor 負責模型推論與代理編排,適合對資料隱私要求極高的場景。n8n 自架則完全開源,企業可自行部署模型與運行邏輯,提供最大的自主性,但也要求更高的技術投入。企業應根據資料敏感度、技術能力、合規要求選擇適合的方案。
本文內容僅供資訊參考,不構成任何投資建議,亦不涉及個別股票的買賣建議或目標價預測。本文所述台股公司(緯穎、鴻海、廣達、中華電信、是方、台積電、聯發科、迎廣、台光電、精誠、物聯智慧)的相關資訊得自 Wistock 量化分析與公開市場研究,惟市場瞬息萬變,相關數據可能不實時。投資涉及風險,投資人應根據自身財務狀況、風險承受度與投資目標獨立判斷,必要時請諮詢合格的投資或法律專業顧問。過往績效不代表未來表現。
喜歡我們的分析嗎?我們每天會在這裡更新最新資訊和投資心得,快來追蹤我們吧!