連續高營業利益率選股法:鑽石投資領跑獲利穩定榜,3大評估框架完整解析
營業利益率是衡量企業本業競爭力最直接的財務指標,排除土地出售、匯兌損益等業外收益干擾,真實呈現核心獲利效率。本文介紹以3至5年為區間的「連續高」篩選標準、鑽石投資框架的獲利與穩定四維評分邏輯,並說明如何搭配ROE、自由現金流轉換率與資本支出強度進行交叉驗證,建立動態追蹤而非靜態持有的完整選股分析方法論。

營業利益率是衡量企業本業競爭力最直接的財務指標,排除土地出售、匯兌損益等業外收益干擾,真實呈現核心獲利效率。本文介紹以3至5年為區間的「連續高」篩選標準、鑽石投資框架的獲利與穩定四維評分邏輯,並說明如何搭配ROE、自由現金流轉換率與資本支出強度進行交叉驗證,建立動態追蹤而非靜態持有的完整選股分析方法論。
美光單日股價暴漲14%,導火線是一場讓華爾街集體上修記憶體景氣預測的法說會。美光揭露HBM3E年度產能已被提前包下,資料中心營收佔比創歷史新高,下季指引大幅超出市場共識,顯示AI基礎設施資本支出非但未趨緩,反而持續加速。這波訊號對台灣半導體供應鏈意義重大:力成、日月光深耕先進封裝,欣興、南亞電路板卡位高階基板,京元電掌握記憶體測試,台積電則從HBM4世代起從間接受益轉為直接參與底層邏輯晶片代工。投資人評估受惠程度,可追蹤法說會中的AI營收佔比、Hyperscaler訂單能見度與產能擴充方向,同時留意資本支出週期反轉、CXL新架構替代及美中出口管制三大風險。
本輪記憶體擴產以 HBM 高頻寬記憶體為核心,製程複雜度高、良率門檻嚴苛,供給增速遠低於傳統 DRAM 週期,歷史「供過於求」劇本未必重演。SK 海力士在 HBM3E 量產與 NVIDIA 認證取得先機,三星持續改善良率,美光後發積極拓客。AI 大模型參數量世代倍增,帶動 HBM 需求呈非線性成長,形成結構性支撐。投資人可追蹤毛利率趨勢、HBM 產品組合佔比與存貨天數三項公開指標,並納入中國廠商技術追趕、HBM4 換代競爭重排及雲端業者 AI Capex 縮減等情境風險評估。
機器人概念股泛指業務與機器人產業鏈直接或間接相關的上市公司,涵蓋核心零組件製造商、系統整合商與精密加工廠商。台股機器人概念股可依供應鏈層次分為傳動元件、馬達控制、感測器、結構件與系統整合五大子類。判斷業務實質性的核心依據包含機器人相關營收占比、法說會揭露內容與資本支出方向,而非單純依賴題材標籤。常見四大投資風險為:量產時程延後、單一大客戶集中、技術替代威脅,以及匯率與地緣政治不確定性。投資人可透過「確認業務實質性→財務健康度檢核→同類廠商橫向比較」三步驟框架建立自主評估流程。本文內容僅供財務指標與選股框架參考,不含具體買賣建議。
主動式ETF的管理費通常以每日淨資產價值按年率計提,台灣市場常見區間約為0.5%至1.5%,顯著高於被動ETF的0.03%至0.5%。評估是否值得支付較高費用,應以費用調整後超額報酬(Alpha)為核心指標,而非單看績效排名。除管理費外,投資人還需考量保管費、換手率交易成本與折溢價風險,建議以總費用率(TER)作為比較基準。在市場效率較低的新興市場或小型股,主動管理創造超額報酬的空間相對較大;高效率的大型股市場則被動追蹤具明顯長期成本優勢。核心衛星策略是整合兩類ETF的常見配置思路。
籌碼集中度衡量三大法人(外資、投信、自營商)持股佔流通股份的比例,數據來源為台灣證交所每日公告,投資人可免費取得。判讀主力連續買超訊號時,須同步確認買超原因、成交量結構與散戶持股變化,避免落入存活者偏差。此外,投信季底效應、ETF 成分股調整及外資衍生品避險操作,是造成籌碼短期雜訊的常見系統性因素,解讀前應優先排除。籌碼面指標本質為觀察市場行為的輔助工具,搭配基本面與技術面交叉驗證後,參考價值才較為完整。
FOPLP(扇出型面板級封裝)以矩形大尺寸面板取代圓形晶圓,是 FOWLP 技術的規模化演進路線,也是因應 AI 加速器與 HPC 晶片對高密度互連迫切需求的新世代封裝方案。台灣在 OSAT、基板、設備與材料環節具備完整供應鏈優勢,多家業者已於 2025~2026 年公告量產驗證里程碑。本文系統整理主要概念股的技術認證階段與商業化時程差異,並提出以研發費用率、客戶集中度與資本支出規劃為核心的投資評估框架,協助投資人在技術路線競爭風險下自行評估個股基本面。
Google 於 2025 年 Google I/O 正式發表搭載 Android XR 平台的 AI 眼鏡,與 2012 年 Google Glass 的最大差異在於端側 AI 推論算力已達商業化門檻,加上 Meta Ray-Ban 眼鏡驗證消費市場接受度,形成結構性需求。台灣供應鏈在光學鏡頭模組(大立光、玉晶光)、顯示驅動 IC(聯詠、奇景光電)、SoC 設計(聯發科)及高密度軟板(台郡、嘉聯益)等關鍵層級均具技術積累。投資人須注意:區分真受益與話題炒作的核心指標包括法說會是否出現具體客戶指引、毛利率走勢及品牌廠正式認證。AI 眼鏡屬消費性電子量產週期,評估邏輯不同於 AI 伺服器,建議以 PEG 比率衡量成長溢價合理性。
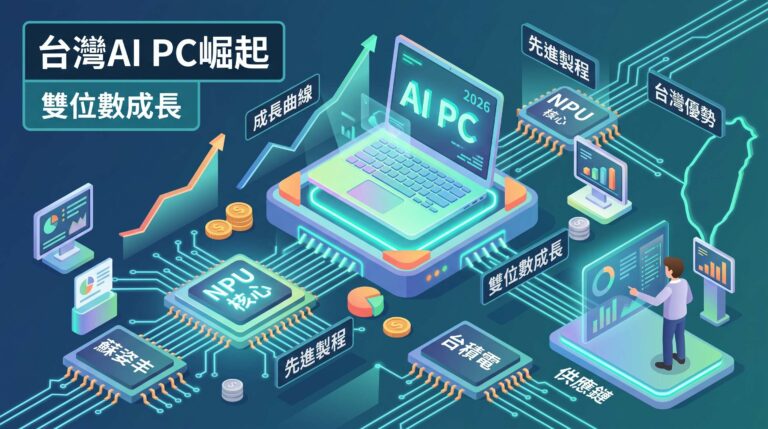
2026年AI PC市場在蘇姿丰雙位數成長預言與Windows 10終止支援雙重催化下迎來企業換機潮。NPU算力(40+ TOPS)成為AI PC技術分界,台積電先進製程讓台灣供應鏈占據頂端結構性優勢。晶圓代工受益最直接,ODM廠受議價結構限制,散熱與電源管理廠則因高TDP需求存在升級空間。評估供應鏈公司時,應同步追蹤AI PC訂單佔比、毛利率趨勢與客戶集中度,並留意需求落差、地緣政治、平台競爭與估值四大風險。
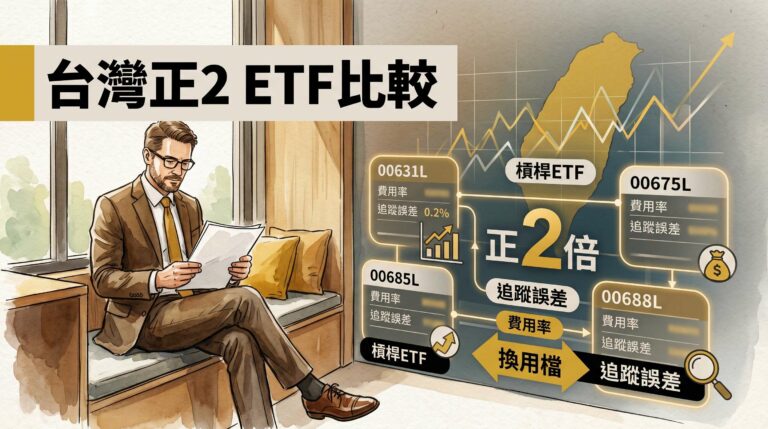
台灣目前共有四檔正2倍槓桿ETF:00631L元大台灣50正2、00675L富邦台灣加權正2、00685L群益臺灣加權正2、00688L國泰台灣加權正2。00631L追蹤台灣50指數,其餘三檔追蹤加權股價指數,成分股集中度不同。評估費用率應以「總費用率」為準,長期持有下各檔基點差距不可忽視。槓桿ETF因每日再平衡機制與期貨滾倉成本,追蹤誤差天生高於一般ETF;「波動耗損」效應更使震盪行情中實際報酬低於理論值,波動率越高、持有期越長侵蝕越顯著。本文提供費用率、追蹤誤差、流動性與適用情境的完整比較框架,協助投資人做出更理性的選擇。