NAND 與利基型 DRAM 急單潮來了?大廠棄守成熟製程,台廠稼動率轉折點與外資布局觀察(2026 下半年)
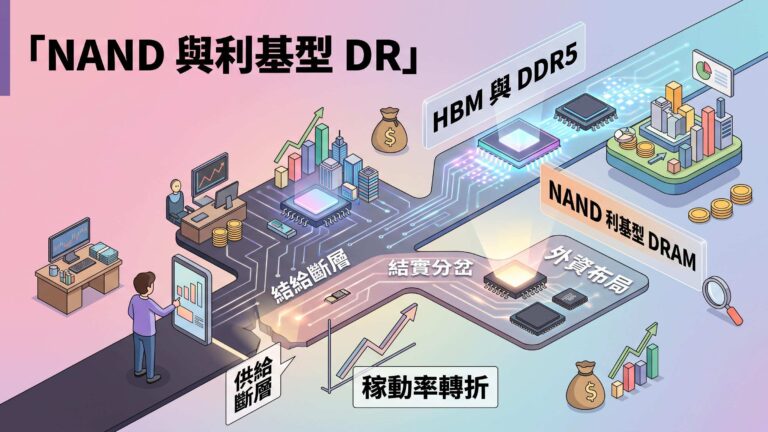
2026年下半年記憶體市場結構性分岔,大廠資本支出集中HBM與DDR5,致NAND Flash及利基型DRAM成熟製程供給斷層。TrendForce估算NAND缺口達-4%至-5%,SLC NAND合約價漲幅預估+120%至+170%。DDR4利基型DRAM缺口擴至19%至20%,具跨年度特徵。旺宏、華邦電、南亞科、力積電均出現稼動率回升訊號,外資積極布局,關鍵變數為2027年新產能開出時程。